カードローン・キャッシング コラムCOLUMN
クレジットカードの過払い金とは?仕組みや請求時の注意点を解説
「過払い金」という言葉を耳にしたことはあっても、実際にどのような仕組みで発生するのか、自分の借入れが対象になるのかがわからず、そのままにしている方もいらっしゃるのではないでしょうか。
過去にキャッシングを利用したことがある方にとっては、無関係とは言い切れないテーマです。過払い金は、条件を満たせば払いすぎた利息を取り戻せる可能性がある一方で、注意すべき点もあります。
この記事では、クレジットカードの過払い金が発生する仕組みや返還請求ができる条件、請求時の注意点についてわかりやすく解説します。
過払い金とは返済時に払いすぎた利息のこと
過払い金とは、法律で認められた金利の上限を超えて支払った利息のことです。現在は、法律によって金利の上限が明確に定められているため、払いすぎが起こることはありません。
しかし、かつては現在よりも高い金利を設定できた時期がありました。その時期に借入れをしていた方は、現在の上限を超える利息を余分に支払っていた可能性があります。
その場合、支払いすぎていた利息の一部を、過払い金として取り戻せる可能性があるのです。
対象になるのは「キャッシング」の利用分のみ
クレジットカード利用のうち、過払い金の対象になるのは、クレジットカードで現金を借入れする「キャッシング」の利用分に限られます。
買い物の代金を後払いする「ショッピング利用」や「リボ払い」は、商品購入代金の立て替えにあたるため、そもそも利息制限法の対象とならず、過払い金は発生しません。
同じクレジットカードの利用であっても、利用方法によって扱いが異なる点を押さえておきましょう。
過払い金が発生する仕組み
過払い金がなぜ発生したのかを理解するには、かつて存在していた「グレーゾーン金利」と、それが撤廃された2010年の法改正という、2つのポイントを押さえておく必要があります。以下で順番に見ていきましょう。
「グレーゾーン金利」による貸付け
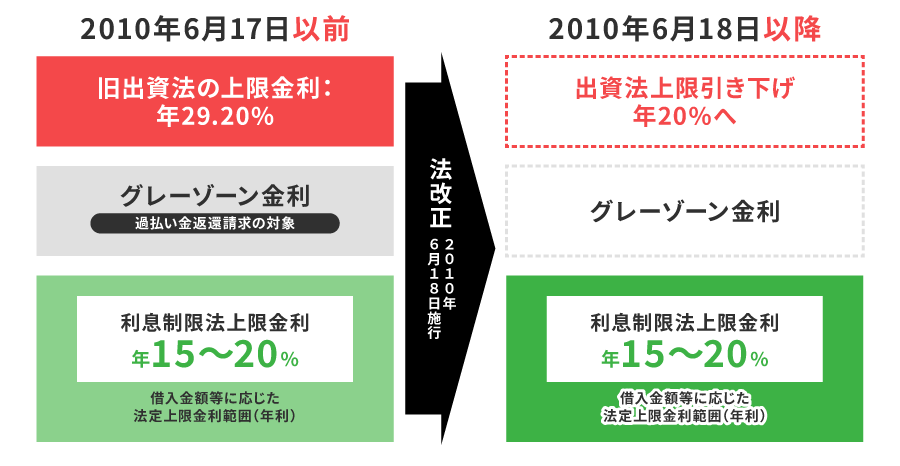
借入れの金利は、本来であれば「利息制限法」で定められた15〜20%が上限です。しかし、かつては「出資法」で29.20%という、これより高い上限金利も定められており、2つの異なる金利ラインが存在していました。
この利息制限法の15〜20%と出資法の29.20%の間にあたる金利帯は、いわゆる「グレーゾーン金利」と呼ばれています。当時は、利息制限法の上限を超えた利息の受け取りであっても有効とみなされる仕組みがあり、多くの貸付先がこの仕組みを利用してグレーゾーン金利での貸付けを行っていました。
そのため、当時クレジットカードのキャッシングを利用していた方の多くが、意図せずグレーゾーン金利での返済を行っていた可能性があります。
このグレーゾーン金利で借入れをしていた場合、支払った利息のうち、本来の上限15〜20%を超えた分が過払い金にあたります。
2010年の法改正でグレーゾーン金利は撤廃
2010年6月の貸金業法の改正によって、出資法の上限金利が20%に引き下げられ、利息制限法の水準が上限金利とされました。これによりグレーゾーン金利は撤廃。よって2010年6月18日以降は、利息制限法15~20%の上限を超える金利での貸付けは行えなくなりました。
そのため、法改正以降は過払い金が新たに発生することはなくなっています。
この法改正が、過払い金が発生する期間の境目になっている点は重要なポイントです。
なお、利息制限法の上限を超える場合は超過分が無効となり行政処分の対象となります。出資法の上限金利を超えた場合には、刑事罰の対象となります。
上限金利を超えた貸付けには、こうした法的な裏付けをもって歯止めがかけられています。
■貸金業法改正による変更点
過払い金の返還請求の条件
過払い金が発生している可能性がある場合でも、誰もが無条件に返還請求できるわけではありません。以下は、返還請求の条件です。
2010年6月17日以前にクレジットカードのキャッシングを利用していた
グレーゾーン金利は2010年6月18日の法改正で撤廃されたため、この日付が対象となるかどうかの分かれ目になります。
また、ショッピング利用やリボ払いは、商品購入代金の立て替えにあたり、そもそも利息制限法の対象とならないため、この条件にはあてはまりません。
利用していた時期がいつ頃だったか、利用方法は何だったかを、まずは振り返ってみるとよいでしょう。
グレーゾーン金利にあたる金利で返済していた
実際にグレーゾーン金利が適用されていたかどうかは、契約していた会社がどのような金利を設定していたかによって決まります。対象となる時期に借入れをしていても、当初から利息制限法の上限内の金利を設定していた会社であれば、対象にはなりません。
なお、銀行や信用金庫のカードローンには貸金業法ではなく銀行法が適用され、グレーゾーン金利での貸付けは行われていないため、対象外です。
時効をすぎていない
過払い金の返還請求は、取引の終了から10年で時効となります。この10年という基準自体は、2020年4月1日の民法改正前後で変わっていません。
ただし、同日の改正により、「権利を行使できると知った時から5年」という新たな基準が追加されました。
2020年4月1日以降に取引が終了したものについては、この2つの基準のうち、いずれか早いほうが適用されます(2020年3月31日までに取引が終了したものは、従来どおり10年のみが基準)。
時効を過ぎてしまうと、たとえ過払い金が発生していても請求する権利そのものを失ってしまう点に注意が必要です。
請求先のクレジットカード会社が存在している
過払い金の返還請求は、請求先となるクレジットカード会社が存在していることも前提となります。
既に倒産している場合は、請求できる相手がいなくなるため、原則として返還請求はできません。
借入先が現在も営業しているかどうか、まずは確認してみてください。
合併や社名変更が行われている場合もあるため、あわせて確認しておくとよいでしょう。
クレジットカードの過払い金を請求する場合の注意点
クレジットカードの過払い金の返還請求を検討する場合は、あらかじめ理解しておくべきことがあります。ここからは、クレジットカードの過払い金を請求する場合の注意点について解説します。
確認作業に時間と労力がかかる
過払い金の有無や金額を確認するには、借入先から取引履歴を取り寄せ、利息制限法の上限に従って本来の利息を計算し直す「引き直し計算」が必要となります。引き直し計算は、複雑で時間もかかるため、自分だけで対応するのは大変な作業です。
専門知識も求められるため、専門家に依頼するのが確実でしょう。
ただし、専門家への依頼には費用がかかり、実際に戻ってきた過払い金の一部が報酬として差し引かれる仕組みが一般的です。
そのため、専門家に依頼した場合に手元に残る金額は、計算上の過払い金額よりも少なくなる点は理解しておかなければなりません。
請求しても過払い金の全額が戻るとは限らない
過払い金の返還請求を行っても、引き直し計算で算出された過払い金の全額が返還されるとは限らない点にも注意が必要です。
過払い請求には借入先との交渉が必要になるため、交渉がどのように進むかによって返還額が左右されることもあります。例えば、交渉先の経営状況などによっても変わってくるでしょう。
完済前の請求は信用情報に影響する可能性がある
過払い金の返還請求が信用情報に影響するかどうかは、借入れを完済しているかどうかによって変わります。借入れを完済したあとであれば、過払い金の返還請求が信用情報に記録されることはありません。
完済後の請求は、あくまで「支払いすぎた利息を取り戻す」手続であり、減額すべき残債が存在しないため、借金の返済負担を軽くする手続(債務整理)とはみなされないのです。
一方、返済中の借入れに対して請求する場合は、状況によって信用情報に記録が残ることがあります。
過払い金の額よりも借入残高が上回っている場合、返還請求によって残債が減額されることになり、実質的に債務整理を行ったとみなされる可能性があります。
信用情報に記録が残ると、その後のクレジットカードの新規発行やローンの契約が難しくなることがあるため注意しましょう。
誇大な勧誘を行う悪質な業者に注意する
「誰でも過払い金が戻る」といった甘い言葉で勧誘し、不当な手数料を請求する悪質な業者も存在します。テレビやWeb広告、SNSなどでこうした表現を強調している場合は注意が必要です。
依頼を検討する際は、実績や説明の内容をしっかりと確認しましょう。
使用しているクレジットカードが使えなくなる可能性がある
過払い請求をすると、その会社のカードは解約されてしまうことも少なくありません。
クレジットカードを利用する予定がある場合は、事前に支払方法の変更手続などを進めておくと安心です。日常的に利用しているカードであるほど、事前の準備が欠かせません。
クレジットカードの過払い金請求は、返還額と負担を照らし合わせて判断を
クレジットカードの過払い金は、条件を満たせば払いすぎた利息が戻ってくる可能性がある一方で、信用情報への影響、カードが使えなくなる可能性といった負担も伴います。
「該当するかもしれないから請求する」のではなく、返還額と注意点を照らし合わせたうえで判断することが大切です。
自分の借入れがどのような条件に該当するのかを、まずは落ち着いて確認することから始めましょう。
過去の借入れだけでなく、現在複数の借入先への返済を抱えている方は、返済先を1つにまとめることで、管理がしやすくなり、返済負担の見直しにつながる場合もあります。
スルガ銀行グループの消費者金融カードローン「ダイレクトワン」の「お借り換えローン」なら、複数の借入れを1つにまとめることが可能です。Web契約の場合のみ、初めての方は55日間利息が0円。Webから24時間365日、日本全国どこからでもお申込みいただけます。電話や店頭窓口では、さまざまな疑問に丁寧にお答えいたしますので、安心してお問い合わせください。
暮らしのさまざまなシーンで
お客さまを強力にサポート
ダイレクトワンの
カードローン
\初めての方なら55日間利息0円/
※ 当社と初めてお取引かつWeb契約された方に限ります。