カードローン・キャッシング コラムCOLUMN
年金受給者はカードローンを利用できる?お金を借りる方法や注意点を解説
「年金受給者にお金を貸してくれるところはない」と思い込んでいる方もいるかもしれません。しかし年金受給者にもお金を貸してくれる制度やサービスはいくつかあります。代表的なのがキャッシング(カードローン)です。
本記事では年金受給者がお金を借りるための方法と、利用できるカードローンについて分かりやすく解説していきます。年金受給者で急に資金が必要になった方は参考にしてください。
年金だけで生活費はまかなえる?
年金生活は、現役時代とは収入の形が大きく変わります。年金だけで暮らしていると、急な家電の故障や通院など、予定外の出費が家計を大きく揺るがすことも少なくありません。実際のところ、年金だけで日々の生活費はまかなえているのでしょうか。
総務省が2026年2月に公表した「家計調査年報(家計収支編)2025年」では、退職後の年金生活のマネー事情が分かります。
この調査によると65歳以上の夫婦のみの無職世帯の家計は、実収入から税や社会保険料などを差し引いた可処分所得が22万1,544円なのに対して、消費支出は26万3,979円と4万2,434円の不足となっていることが分かりました。また65歳以上の単身無職世帯では、可処分所得が11万8,465円で消費支出は14万8,445円と2万9,980円不足しています。夫婦のみでも単身でも、多くの無職の高齢者世帯で消費支出が上回っているのが現実です。
節約を心掛けても、病気の治療費や入院費など、急な出費に対応する必要が出てくる場合もあります。もし預貯金が十分でない場合、お金の借入れを検討する必要もあるでしょう。
年金受給者がお金を借りる方法
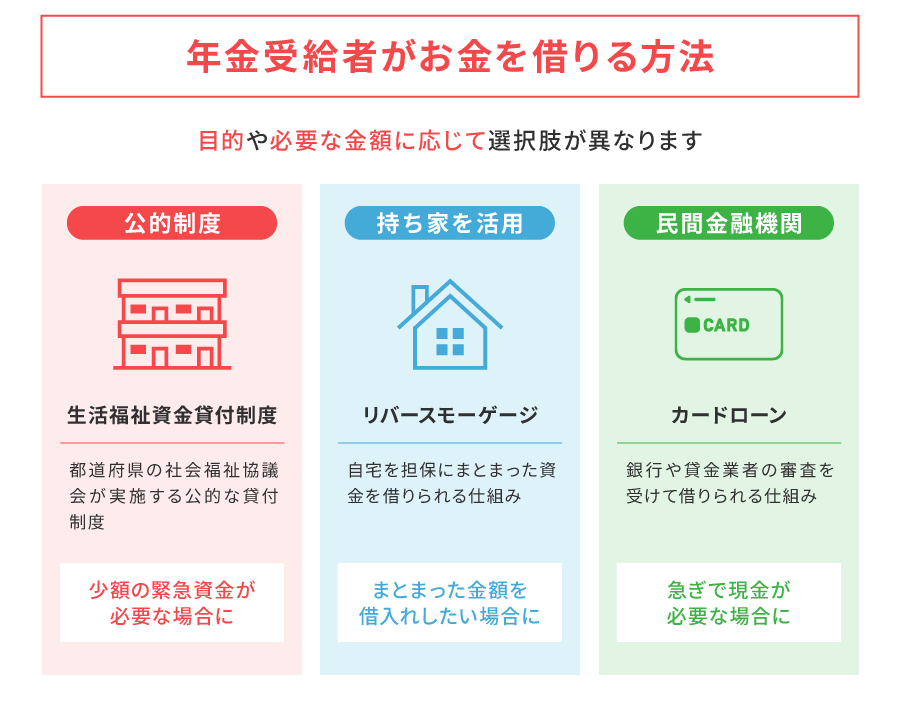
年金受給者が資金を用意するには、「生活福祉資金貸付制度」「リバースモーゲージ」「カードローン」の3つの方法があります。資金が必要になったら、それぞれの内容を比較して自分に合った方法を選ぶようにしましょう。
<年金受給者がお金を借りる方法>
・生活福祉資金貸付制度
・リバースモーゲージ
・カードローン(キャッシング)
以下では、それぞれの方法について詳しく解説していきます。
生活福祉資金貸付制度
生活福祉資金貸付制度は、低所得世帯や高齢者世帯で、少額の緊急資金が必要な場合に向いています。都道府県の社会福祉協議会が運営しているもので、市区町村社会福祉協議会やハローワークが窓口となって実施している制度です。
生活福祉資金貸付制度では、生活に困っている人が安定した生活を送るために一時的な資金の貸付と相談や継続的な支援をしています。生計が成り立たない人を救済するために創設された制度であり、民間の金融機関で借入れできなかった人も対象です。国民のセーフティネット貸付けとして、政府が推奨しています。
対象となる世帯
生活福祉資金貸付制度の利用対象者は以下のとおりです。
<利用対象者>
・必要な資金をほかから借りるのが難しい「低所得者世帯」
・障害者手帳などの交付を受けた人がいる「障害者世帯」
・65歳以上の高齢者がいる「高齢者世帯」
貸付けの種類
生活福祉資金貸付には以下の4種類があります。
1. 総合支援資金
2. 福祉資金
3. 教育支援資金
4. 不動産担保型生活資金
4つの貸付けはさらに細かく分類され、使途は以下のように異なります。
1. 総合支援資金
| 生活支援費 | 生活再建までの間に必要な生活費 |
|---|---|
| 住宅入居費 | 住宅の賃貸契約を結ぶために必要な敷金や礼金などの費用 |
| 一時生活再建費 | 生活再建のために必要で、日常生活費でまかなうのが困難である場合に貸付ける資金(就職・転職を前提とした技能習得費、債務整理のために要する費用、滞納している公共料金の立て替え費用など) |
2. 福祉資金
| 福祉費 | 生業を営むための費用、病気やけがの療養に要する費用、住宅のリフォームなどに要する費用、福祉用具などの購入費、障害者サービスや介護サービスを受けるための費用、またはその期間中の生計費など |
|---|---|
| 緊急小口資金 | 緊急かつ一時的に、生計の維持が難しくなった場合の少額費用 |
3. 教育支援資金
| 教育支援費 | 所得が低い世帯の子どもが高校・大学などで学ぶために要する費用 |
|---|---|
| 就学支度費 | 所得が低い世帯の子どもが高校・大学などへの入学に要する費用 |
4. 不動産担保型生活資金
| 不動産担保型生活資金 | 低所得の高齢者世帯に対して、居住している不動産を担保に貸付ける生活資金 |
|---|---|
| 要保護世帯向け不動産担保型生活資金 | 要保護の高齢者世帯に対して、居住している不動産を担保に貸付ける生活資金 |
それぞれの貸付限度額・据置期間・償還期限などの詳細は、厚生労働省の「生活福祉資金貸付条件等一覧」をご覧ください。
年金受給者が利用しやすい貸付け
上記の中で年金受給者が比較的利用しやすいのは「緊急小口資金」です。緊急小口資金は急に医療費が必要になるなどして、生計の維持が難しくなった場合に融資されるもので、10万円以内のお金を無利子無担保で借りられます。また総合支援資金の生活支援費は生活再建までに要する生活費として、原則3か月間毎月20万円(単身世帯は月15万円以内)までの貸付けをするものです。3か月で再建できなかった場合、12か月まで延長が可能です。生活支援金は連帯保証人をつけた場合は無利子で、連帯保証人をつけられない場合も年1.5%の低金利で借りられるため、無理のない返済ができます。
貸付要件と注意点
生活福祉資金の貸付要件は以下のとおりです。
<貸付要件>
・市町村民税非課税程度の低所得者世帯で、失業などによる収入減少で生活に困窮している
・公的な書類(マイナンバーカード・運転免許証など)で本人確認が可能なこと
・現在住居のある人、または住居確保給付金の申請をしていて、住居の確保が見込まれる
・自立相談支援事業などによる支援を受け、社会福祉協議会やハローワークなど関係機関から、継続的に支援されることに同意している
・社会福祉協議会などの貸付けや支援で、自立した生活を送ることが可能となり、償還(返済)能力があると認められる
・他の公的給付や貸付けを受けられず、生活費が不足していると認められる
なお、生活福祉資金貸付制度は公的制度ではありますが、給付ではなくあくまで貸付けです。借りた後には生活を立て直した上で、償還(返済)が必要な点を理解しておきましょう。詳しくは、お近くの市区町村社会福祉協議会やハローワークにご相談ください。
年金担保貸付制度は廃止
年金受給者がお金を借りる方法として知られている制度に、独立行政法人福祉医療機構が運営する年金担保貸付制度(年金前借り制度)がありました。年金担保貸付制度は、老齢年金・老齢基礎年金・障害年金・遺族年金など今後受け取る予定の年金の権利を担保にして、高齢者が年間の年金受給額の80%を限度に低金利でお金を借りられる制度です。しかし、年金担保貸付制度は、2022年3月末をもって終了しています。(※)終了の理由は、本来生活費に充てられるべき年金が返済に充てられることで、利用者の困窮化を招くなどの指摘があったためです。
なお、年金受給権を担保にした借入れは法律で禁止されており、制度終了後も「年金を担保にお金を借りられます」といった違法な勧誘には注意が必要です。
実際に、年金証書や預金通帳などを担保として取り上げられ高金利で融資される、無価値な物を質に入れる条件として実質的に年金を担保に高金利で融資をする「偽装質屋」の被害も報告されています。(※2)
※出典:厚生労働省「年金担保貸付制度終了のご案内」
※2出典:日本年金機構「違法な年金担保融資にご注意ください。」
リバースモーゲージ
まとまった金額を借入れしたいなら、リバースモーゲージも選択肢です。リバースモーゲージとは、自宅(持ち家)を担保にお金を借りられる、シニア向けのローンです。公的機関や金融機関が提供しており、年金受給者でも数千万単位の借入れを申込むことができます。
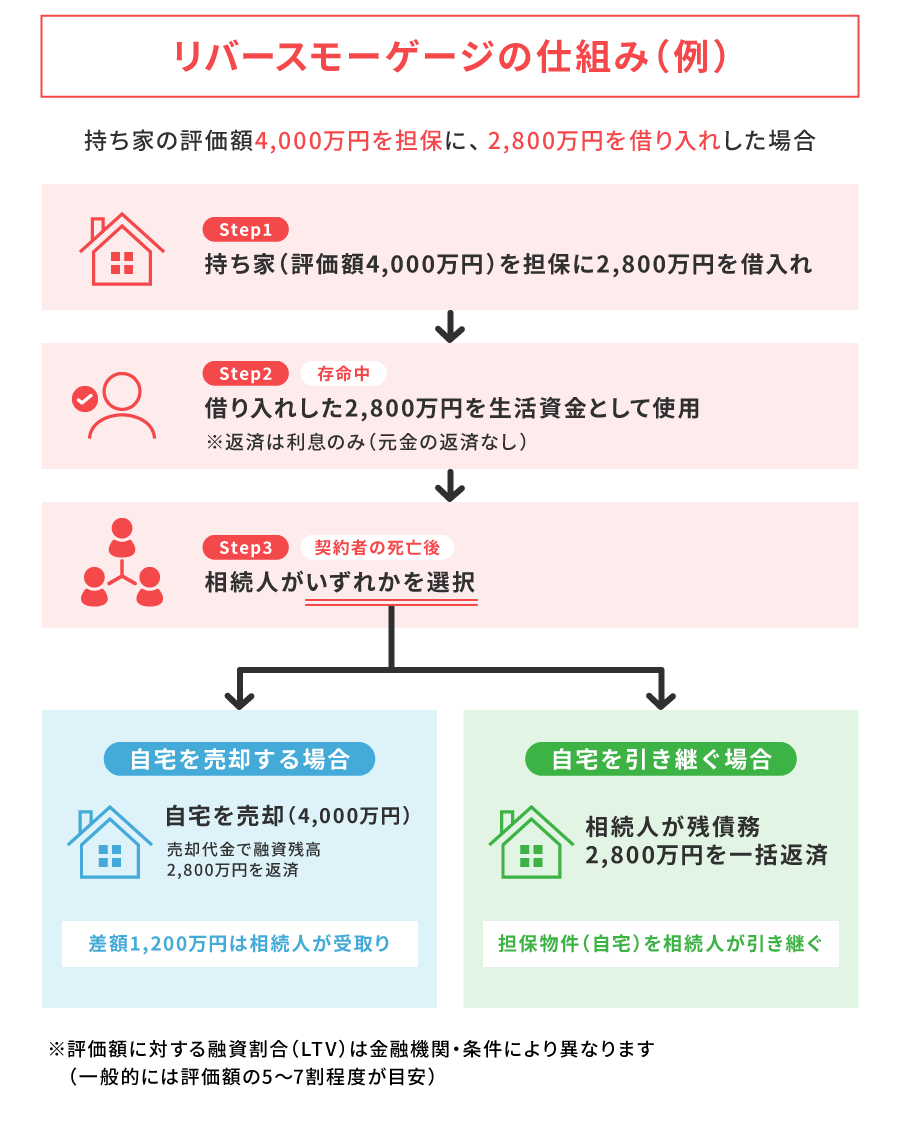
リバースモーゲージでは、自宅(持ち家)を担保に生活資金を借入れした後も、そのまま自宅に住み続けることができます。契約者が生存している間は利息分だけを返済し、契約者の死亡後に自宅を売却して借入金を返済するタイプが一般的です。そのため、毎月の返済額を低く抑えられます。なお、生存中の返済方法は金融機関によって異なるため、契約前に必ず確認してください。
リバースモーゲージの活用例
リバースモーゲージで借りられる金額は、自宅の評価額の50〜70%程度が目安といわれています。具体的にどれくらいの金額を借りられるのか、活用例で見てみましょう。
例えば物件の評価額が4,000万円の持ち家を担保として、2,800万円の融資を受けた場合、存命中はこの2,800万円を生活資金として暮らしながら、死亡後に自宅を売却してローン残高を返済することになります。上記のケースで仮に持ち家が評価額のとおり4,000万円で売却できた場合は、余剰金の1,200万円を相続人が受け取ることが可能です。また相続人が残債務を一括で返済すると、担保物件を引き継ぐことができます。
リバースモーゲージでは比較的大きな金額を借入れできるため、老後の生活資金だけでなく、リフォーム費用や子どもの住宅購入資金の援助、老人ホームの入居一時金などにも活用できます。
リバースモーゲージ活用時の注意点
リバースモーゲージは、まとまった借入れができる一方で、利用するときには注意点もあります。リバースモーゲージ活用の注意点を以下の表にまとめていますので、参考にしてください。
■リバースモーゲージ活用時の注意点
| 注意点 | 詳細 |
|---|---|
| 相続人の同意 | 契約には相続人全員の同意を求められるケースがほとんどで、同意が得られないと契約できない場合がある |
| 家族の居住継続 | 契約者の死亡後、同居家族が現金で一括返済できなければ自宅を売却する必要があり、住み続けられなくなる可能性がある |
| 金利上昇 | 変動金利型が多く、金利が上昇すると毎月の利息の支払額が増える可能性がある |
| 評価額下落 | 自宅の評価額が下落すると、融資限度額の引き下げや一部返済を求められることがある |
| 残債務の返済義務 | 売却代金で完済できない場合、不足分を相続人が負担する場合がある ※ノンリコース型を選択した場合は、原則としてこの返済義務はない |
| 生活費の不足 | 想定よりも長生きした場合に、借入枠の上限に達し、生活費が不足する可能性がある |
| 対象物件の制限 | マンションは土地の権利が細分化され担保評価が低くなりやすいため、対象外または利用条件が厳しい場合がある |
なお、上記の「残債務の返済義務」は、契約がリコース型かノンリコース型かによって内容が異なります。リコース型は、自宅の売却代金で借入金を完済できなかった場合、その不足分を相続人が返済する必要がある契約です。
一方、ノンリコース型は、売却代金で完済できなくても、原則として相続人に不足分の返済義務が及ばない契約となっています。相続人に負担をかけたくない場合はノンリコース型を選ぶと安心ですが、その分、借入金利がリコース型より高めに設定されるのが一般的です。
近年はノンリコース型を選ぶ人が増えており、住宅金融支援機構の「リ・バース60」では申込みの大半をノンリコース型が占めています。どちらの型を選べるかは金融機関や商品によって異なるため、契約前に確認しておきましょう。
カードローン(キャッシング)
急ぎで現金が必要な場合には、カードローン(キャッシング)の利用も選択肢の一つです。年金受給者の場合、そもそもカードローンの審査に通るのか不安に思う方も多いかもしれません。実際、年齢制限や収入要件などから申込みができる貸金業者は限られますが、年金を安定した収入として扱い、年金受給者が融資を受けられるカードローンもあります。
カードローンの多くは、申込むとメールなどで仮審査の結果をすぐに確認できます。ただし仮審査はあくまで簡易的な審査であり、正式な審査結果が出るのはその後の本審査です。本審査に通過すると、契約となります。
お急ぎの場合は、貸金業者が提供するカードローンなら即日融資も可能な場合があります。一方、銀行カードローンの場合は、審査に時間がかかる傾向があり、入金までに数日から1週間程度かかることも少なくありません。銀行より早く借りたい場合は、こうした点も踏まえて選ぶとよいでしょう。
カードローンの審査について詳しく知りたい方は、以下の記事をご覧ください。
カードローンの仮審査とは?本審査との違いやチェック項目を解説
年金受給者がカードローンを申込むときのポイント
年金受給者がカードローンを申込むときにはいくつかのポイントがあります。申込み条件や収入面、返済のしやすさといった観点から、事前に押さえておきたいポイントを解説します。
申込み可能年齢の上限に注意
カードローンには、申込み可能な年齢に上限がある点に注意が必要です。銀行のカードローンは65歳前後を上限としているところが多く、年金受給者の年齢によっては申込みできない場合もあります。一方、貸金業者のカードローンは70歳前後まで対応しているところも多くあります。上限年齢に不安がある場合は、より上の年齢まで借入れ可能な貸金業者を選ぶとよいでしょう。
また、返済中に上限年齢を超える場合、契約自体は上限年齢後も続きますが、上限年齢に達すると新規の追加の借入れができなくなります。年金以外の収入がない場合は、「年金収入のみでも申込み可能か」を事前に金融機関へ確認しておくと安心です。
年金以外の収入があると望ましい
カードローンを利用するときは、年金のみの収入では審査のハードルが高くなる可能性もあります。アルバイトやパートなどで年金以外の収入源を確保しておくと、審査を通過しやすくなるでしょう。年収が低くても、収入に見合った(返済可能な)借入額であれば、融資を受けられる可能性は高まります。
ただし、現在の借入れ状況や過去の利用履歴などの信用情報も審査対象となるため、年齢・収入の条件を満たしていても必ず通るとは限りません。
無理のない返済計画にする
借入希望額は、年金収入に見合った必要最小限の金額に抑えることが大切です。毎月の返済額を差し引いても、生活費や医療費に充てる分を確保できるか、事前にシミュレーションしておきましょう。
年金の受取口座と返済用の口座を分けておくと、返済後にいくら生活費が残るか把握しやすくなります。多くのカードローンは公式サイトに返済シミュレーションのツールを用意しているため、申込み前に月々の返済額を試算しておくと安心です。
スルガ銀行グループのカードローン「ダイレクトワン」では、お申込み対象を20歳~74歳までとしています。年金収入も安定した収入の一つとしてみなしているため、お申込みが可能です。
年金受給者でもお申込み可能なダイレクトワンのカードローン
本記事では、退職された年金受給者がお金を借りる方法や、カードローンの利用が可能かどうかについて解説しました。限られた年金で生活する中では、突然まとまったお金が必要になることもあるでしょう。
そうした緊急の資金需要が発生したときには、即日融資可能なカードローンの利用を検討してみてはいかがでしょうか。
スルガ銀行グループのカードローン「ダイレクトワン」では、申込み上限年齢を74歳としているだけでなく、年金を安定した収入の一つとみなしています。そのため年金受給で生活されている方もお申込みが可能です。
最短で即日融資も可能なため、急な出費にも対応でき、新規ご契約のお客さま(Web契約限定)は、初回の借入翌日から55日間は金利がかかりません。また、1万円からの少額資金にも即時対応が可能です。余裕資金がある場合は追加での返済もできるため、自分自身に適した柔軟な返済計画を立てられます。
簡単な質問に答えるだけで借入れ可能かどうかが簡易診断できる「クイック診断」も公式Webサイトで試せます。年金受給者の方で一時的な資金需要がある方は、ぜひ一度ダイレクトワンにご相談ください。
10万円を今すぐ借りるには?審査なしの借入方法や返済計画を解説
カードローンの審査の内容は?審査をする理由や通らないケースを解説
暮らしのさまざまなシーンで
お客さまを強力にサポート
ダイレクトワンの
カードローン
\初めての方なら55日間利息0円/
※ 当社と初めてお取引かつWeb契約された方に限ります。