カードローン・キャッシング コラムCOLUMN
お金を借りる審査に通らない8つの理由と落ちたときの対処法を解説
お金を借りたいと思っているものの、審査に通るかどうか不安になったり、審査に通らずどうすればいいかわからなくなったりしている方もいるかもしれません。そんなときこそ、落ち着いて原因を整理することが大切です。
審査に通らない理由には、実はいくつか共通したパターンがあります。原因がわかれば、次の申込みに向けて何を見直せばいいのか、あるいは審査を待たずにお金を用意する方法を選択すべきなのかが見えてくるでしょう。
この記事では、審査に通らない主な理由から、次に向けた対処法、今すぐできる資金調達手段まで、順を追って解説します。
お金を借りるときに審査に通らない8つの理由
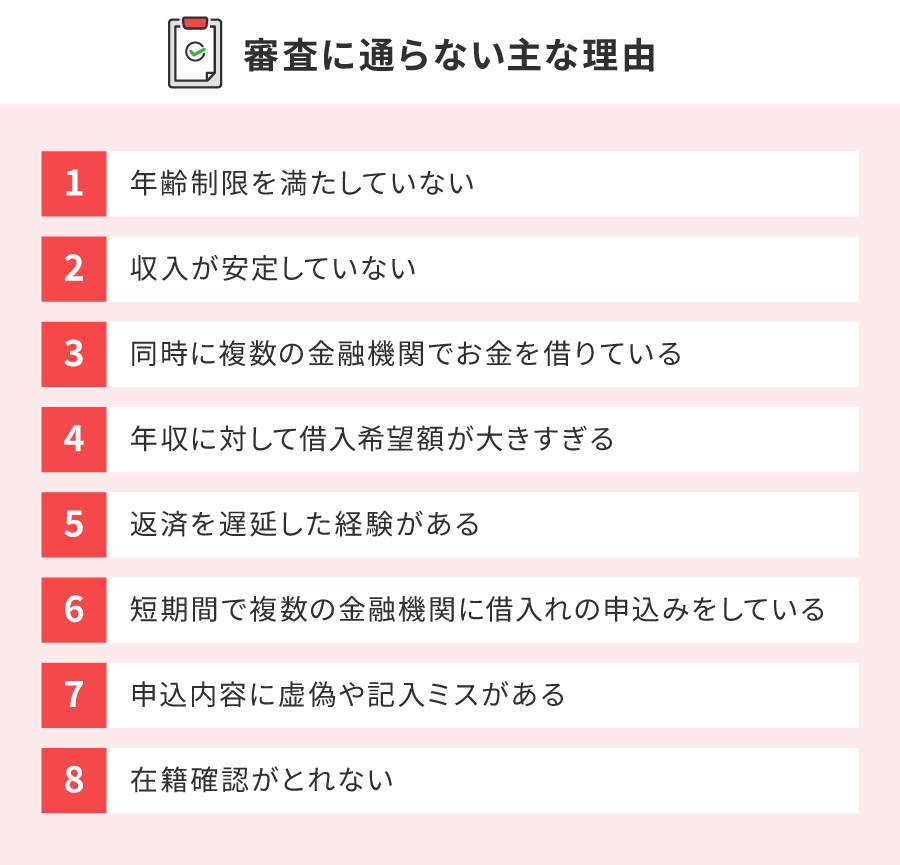
お金を借りるときに行われる審査の基準は各社で異なり、原則非公開となっています。そのため、審査に落ちてしまった場合、その理由を申込者が知ることはできません。しかし、どの金融機関の審査においても、一般的には返済能力や信用情報、他社での借入状況について確認されます。まずは、金融機関の審査に通らないときに考えられる理由を8つ解説します。
1. 年齢制限を満たしていない
そもそも申込者が各金融機関の年齢制限をクリアしていないと、審査に通過することはできません。例えば、各金融機関のWebサイトでは、「◯◯歳以上◯◯歳未満」といった年齢の条件が記載されています。申込みをするうえでの前提となるため、事前に確認しておきましょう。
2. 収入が安定していない
金融機関の審査に通らない場合に考えられる理由の1つが、収入が不安定なことです。審査では、毎月遅れることなく返済できるか、つまり収入の安定性が重視されます。年収が高くても月による差が大きい場合は不安定とみなされることがあり、反対に年収が低くても継続的な収入があれば問題ないと判断される場合もあります。
勤続年数も収入の安定性を判断する材料の1つです。新卒入社や転職直後より、1つの会社に長く勤めている人のほうが収入が安定していると判断されやすい傾向があります。
3. 同時に複数の金融機関でお金を借りている
同時に複数の金融機関から借入れをしていることも、審査に通らない理由として見られる場合があります。ほかの金融機関でも借入れがあると、毎月の返済負担が重くなるため、返済能力が低いと判断される可能性があるのです。
また、消費者金融などの貸金業者では、貸金業法の総量規制で年収の3分の1を超える貸付は禁止されています。そのため、借入金額が他社も含めた合計で年収の3分の1を超える場合は、新たな借入れはできません。
4. 年収に対して借入希望額が大きすぎる
申込みをした際の借入希望額が、年収に対して大きすぎると、審査通過が難しくなります。総量規制の上限を超えていない範囲であっても、この基準はあくまで法律上の上限であり、実際に無理なく返済できる金額とは限りません。上限に近い金額を希望するほど審査は慎重に見られる傾向があるため、余裕を持った返済計画を立てられる金額を希望額として設定することが大切です。
なお、総量規制は貸金業者が対象のため、銀行は法律上の対象外です。ただし、銀行も独自の審査基準で同様の水準を目安にしていることがあるため、年収に対して借入れが多い場合に審査に通りにくいのは変わりません。
5. 返済を遅延した経験がある
これまで返済を遅延したことがあると、審査に影響する可能性があります。過去にクレジットカードやローンの返済を遅延した履歴は、一定期間個人信用情報機関に登録されるようになっています。
各金融機関にもよりますが、返済の遅延などが確認されると、一般的には審査の通過が厳しくなる傾向があるようです。
6. 短期間で複数の金融機関に借入れの申込みをしている
短期間で複数の金融機関に借入れの申込みをしていることも、審査に通らない理由の1つです。クレジットカードやローンの申込みをすると、実際に借入れをしなくても、個人信用情報機関に履歴が登録されます。
短い期間で、たくさんの金融機関に借入れの申込みをしていると、経済的に困窮している可能性があると判断され、審査にマイナスの影響を与えることも考えられます。
7. 申込内容に虚偽や記入ミスがある
氏名・住所・勤務先・年収などの申告内容に誤りがあると、金融機関が正確な返済能力を判断できないため、審査に通過できません。収入を実際より多く申告する、勤務先を偽るといった意図的な虚偽申告は、審査を通過できないだけでなく、発覚すればその金融機関への再申込ができなくなったり、契約後であれば契約解除や借入金の一括返済を求められたりする恐れがあります。
故意でなくても、本人確認書類などの提出書類に不備があると審査が進まなくなるため、申込み前に記載内容が本人確認書類と一致しているかをしっかり確認しましょう。
8. 在籍確認がとれない
在籍確認がとれないことも、審査に落ちる理由として考えられます。審査においては、金融機関が勤務先などに電話をかけて、申込者が実際に在籍しているかを確認するケースがあります。その際、電話がつながらないなど在籍の確認がとれなければ、審査に通過できないこともありえるでしょう。
金融機関の審査に落ちたときの対処法
審査に落ちてしまうと、「もう借りられないのでは」と不安になるかもしれません。しかし、原因を理解したうえで正しく対策すれば、次回の審査に通る可能性は十分にあります。
ここからは、次回の審査に向けて準備しておきたいことを紹介します。
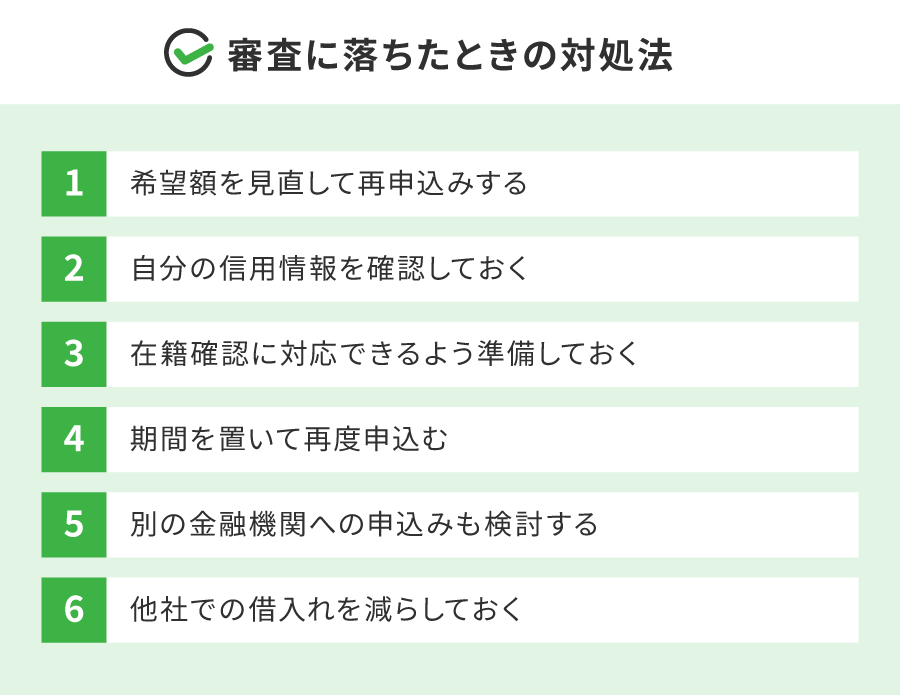
希望額を見直して再申込みする
希望額が年収に対して大きいほど、返済能力への懸念が強まり審査に通りにくくなります。総量規制(年収の3分の1)の上限に近い金額を希望している場合は、上限ぎりぎりではなく、余裕を持たせた金額に希望額を見直すとよいでしょう。
また、まずは少額で契約し、審査通過後に増額を相談するという方法もあります。
自分の信用情報を確認しておく
自分の信用情報がわからない場合は、事前に確認しておいてもよいでしょう。信用情報は、個人信用情報機関に開示請求すれば、延滞や債務整理などの記録がないか確認できます。誤った情報が登録されている場合は、訂正を申し立てることも可能です。開示請求はWebや郵送で行えますが、数百円程度の手数料がかかる場合があります。
在籍確認に対応できるよう準備しておく
申込書には、勤務先の代表電話ではなく、自分に確実につながる直通番号や携帯番号を記載し、在籍確認の電話がかかってくるタイミングで電話に出られるようにしておきましょう。
金融機関によっては、担当者が個人名で連絡するなど配慮しているケースもあります。勤務先に借入れの事実が知られるのが不安な場合は、対応方法をあらかじめ金融機関に確認しておくと安心です。
なお、ダイレクトワンでは在籍確認を原則不要としており、実施する場合も担当者が個人名で連絡し、勤務先に借入れの事実が伝わりにくいよう配慮しています。
期間を置いて再度申込む
借入れの申し込みをすると、個人信用情報機関に申込み履歴が残ります。目安として6か月程度期間を空けると、個人信用情報機関に残る申込み履歴がクリアになるとされています。
そのため、金融機関の審査に落ちたときは、次の申込みをするのは期間を置いてからのほうが望ましいでしょう。審査に落ちてすぐに借入れの申込みをすると、個人信用情報機関に申込みの履歴が残っていて、審査で不利になる可能性も否定できません。
再度申込みをする際、企業で働いている場合は、勤続年数も重要な審査項目の1つです。次の審査まで退職せずにできる限り長く勤めていれば、収入が安定していると判断され、より審査に通過しやすくなります。
別の金融機関への申込みも検討する
同じ会社への再申込みだけでなく、銀行系・貸金業者系など前回と異なるタイプの金融機関を検討する方法も検討できます。銀行系は金利が低い分、審査はやや厳しいのが特徴です。一方の貸金業者系は、独自の基準で柔軟に対応する場合があり、金融機関によって重視するポイントが異なります。
ただし、前段でも説明したとおり、個人信用情報機関の申込み情報は加盟金融機関間で共有されています。期間を空けずに別の会社へ申し込んでも、同様に不利になりやすい点には注意しましょう。
他社での借入れを減らしておく
金融機関の審査に落ちたとき、既に他社での借入れがある場合は、それらをなるべく減らしておくことをおすすめします。少額の借入れの場合は、できるだけ完済しておきましょう。借入れの件数や合計金額を可能な限り減らすことで、審査を通過する確率が上がる可能性があります。
また、借入先が複数ある場合は、おまとめローンを利用して1本化するのもひとつの方法です。おまとめローンとは、複数の借入れを1つの金融機関にまとめて借換え、以後はその1社にのみ返済していく商品です。
返済先・返済日が1つにまとまり管理がしやすくなるほか、金利が下がれば毎月の返済負担や総返済額を軽減できる場合もあります。
お金を借りる際の審査の流れ
これから申込みを考えている方も、対処法をふまえて再度申し込む方も、審査がどのように進むのかを知っておくと安心です。一般的な審査の流れは、以下のような順序で進みます。
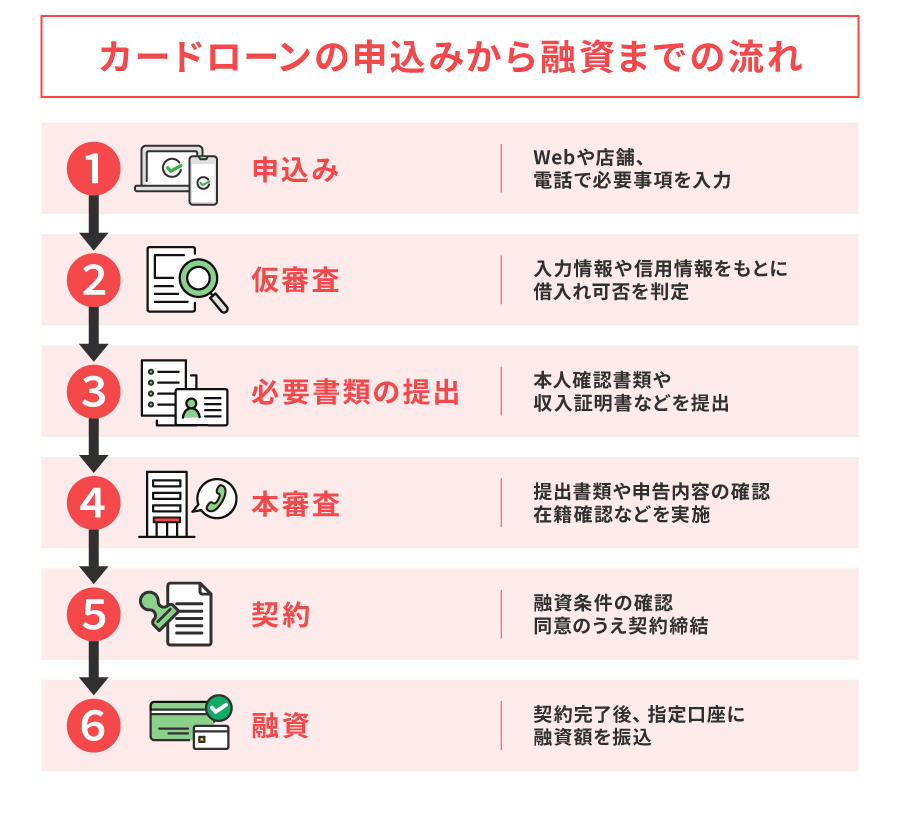
申込み後は、まず入力情報をもとにした仮審査が行われ、通過すると本人確認書類などの提出を経て、より詳細な本審査に進みます。審査を通過して契約を結べば、指定した口座に融資額が振り込まれるという流れです。
仮審査の結果は数日程度で分かることが多く、Web完結型ならすぐに結果が出るケースもあります。一方、本審査にかかる時間は金融機関によって差があり、消費者金融なら最短即日〜数日、銀行なら申込み翌日以降、場合によっては1週間程度かかるのが一般的です。
急いで資金を準備したい場合は、あらかじめ審査にかかる時間の目安を確認しておくと安心です。
仮審査・本審査の違いや、それぞれにかかる時間の目安など、カードローンの仮審査について詳しく知りたい方は、以下の記事をご覧ください。
カードローンの仮審査とは?本審査との違いやチェック項目を解説
審査に通らなかったときにお金を用意する方法
金融機関の審査に通らなかった場合でも、お金を用意する方法はいくつか残されています。ここでは、代表的な5つの手段を紹介します。
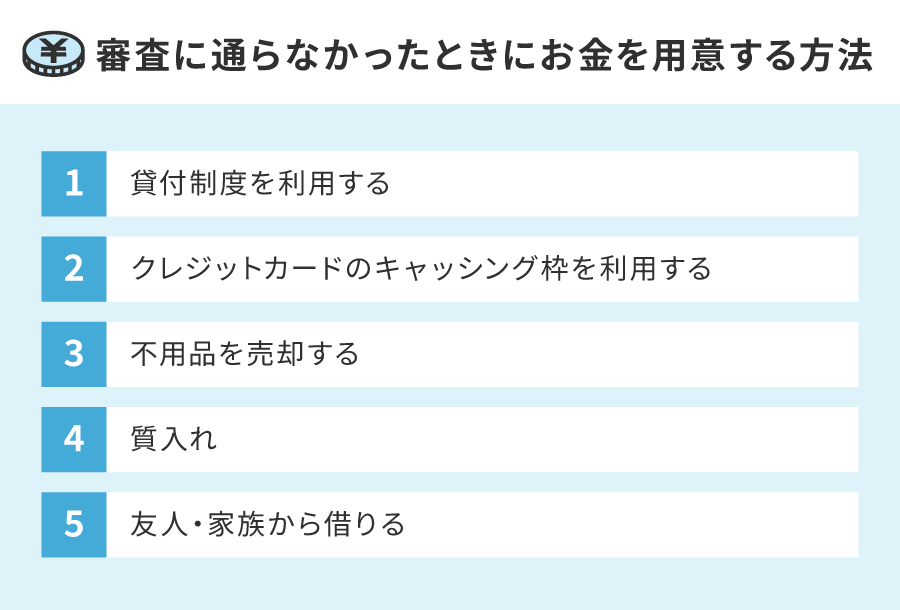
貸付制度を利用する
公的機関や勤務先などが提供する制度を活用することで、お金を用意できる場合があります。ここでは3つの制度を紹介します。
・生活福祉資金貸付制度
経済的に困窮しているときは、公的な融資制度を活用する選択肢があります。例えば、都道府県社会福祉協議会による生活福祉資金貸付制度は、利用者の安定した生活をサポートするための制度です。
制度を利用できる対象者は、低所得世帯、障がい者世帯、高齢者世帯となっており、世帯状況に応じた借入れの相談ができます。まずは、都道府県の社会福祉協議会や地域の市区町村社会福祉協議会に問い合わせてみてください。
・契約者貸付
生命保険に加入している場合は、保険会社の契約者貸付制度を利用できる可能性があります。これは、生命保険の契約を解約した際に受け取れる解約返戻金を担保にすることで、審査をせず保険会社からお金を借りられる制度です。制度を使ってお金を借りても、生命保険の保障はそのまま継続して受けられます。
ただし、元金と利息の合計額が解約返戻金の範囲を超えた場合、保険会社から指定された金額を期日までに支払わなければ、保険が失効する可能性があるため注意が必要です。
・従業員貸付制度
企業に勤めている場合は、従業員貸付制度を利用できる可能性があります。従業員貸付制度とは、企業が福利厚生の一環として従業員に対して融資を行う制度です。会社によって制度の有無や借入限度額、金利などが異なるため、まずは勤務先に確認してみましょう。
クレジットカードのキャッシング枠を利用する
既に契約しているクレジットカードにキャッシング枠が設定されていれば、新たに審査をすることなく、ATMやWeb手続ですぐに借入れができます。ただし、金利はやや高めのケースもあるため、利用限度額や金利を事前に確認しておきましょう。
なお、クレジットカードのキャッシング枠も貸金業法上の総量規制(年収の3分の1まで)の対象となります。他社借入れの合計が既に上限に近い場合は、利用できない可能性がある点に注意が必要です。
不用品を売却する
フリマアプリやリサイクルショップを利用して、自宅の不用品を現金化する方法もあります。借入れではないため返済の必要がなく、審査も不要です。しかし、フリマアプリでは買い手が見つかるまでに時間がかかります。すぐに現金化したい場合は、フリマアプリよりリサイクルショップのほうが早いでしょう。
質入れ
質入れとは、担保となる物を質屋に預けてお金を借りる仕組みです。自宅にある物を質屋に持っていき、査定と身分証明書の確認を行えば借入れができます。
ただし、期限内に元金と利息の支払ができなければ、預けた物が売られてしまうため注意が必要です。
友人・家族から借りる
金融機関の審査に落ちた場合、友人や家族に借入れの相談をするのも選択肢の1つです。友人や家族であれば、利息や返済期限も柔軟に相談できるかもしれません。
ただし、親しい関係でも、お金の貸し借りがトラブルの原因になる可能性もあります。正式な借用書を用意して借りた金額や返済期限を明記し、貸し借りがあったという事実を書面に残しておくことが重要です。
資金調達をするときの注意点
金融機関の審査に通過できず、頭を悩ます人は少なくありません。しかし、どうしてもお金が必要な場合であっても、次で紹介する資金調達には大きなリスクがあるため、手を出さないようにしましょう。
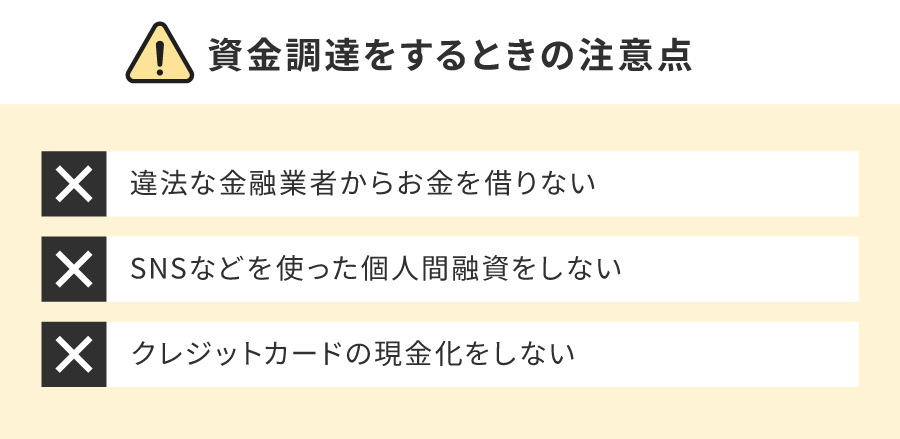
違法な金融業者からお金を借りない
違法業者からの借入れには注意が必要です。消費者金融には審査を行う義務があるため、「審査なし」や「審査が甘い」とうたっているところは、違法業者の可能性があります。法外な金利での貸付や強引な取立てをされるリスクもあるため、不用意に申込みをしないことが大切です。
SNSなどを使った個人間融資をしない
SNSなどを使った個人間融資も避けるべき手段です。最近はSNS上で、「お金を貸します」「融資します」などの書き込みがされ、素性のわからない人とのあいだでお金の貸し借りをするケースが発生しています。
しかし、貸金業法では、金銭の貸付けを行う場合、貸金業者の登録が必要とされているため、SNS上の個人間融資は違法行為となる恐れがあります。ヤミ金融業者による違法な高金利による貸付けである場合や犯罪に巻き込まれる可能性もあるため、利用しないようにしてください。
クレジットカードの現金化をしない
クレジットカードの現金化にも気をつける必要があります。クレジットカードの現金化とは、ショッピング枠を利用して商品を購入し、購入した商品を売るなどして現金を受け取る方法です。
多くのカード会社ではクレジットカードの現金化を禁止事項として定めています。違反が判明した場合は規約違反とされ、カードが利用できなくなるほか、カード会社からの一括返済請求、強制退会処分などのペナルティを受ける可能性があります。
金融機関の審査に通らない理由を理解し、対策しておこう
審査に通らなかった場合は、まず自分がどの理由に当てはまるのかを振り返ってみましょう。返済能力の低さ、信用情報の記録、総量規制に関わる借入状況など、原因を把握できれば、対策を立てやすくなります。
すぐに資金が必要な場合は、クレジットカードのキャッシング枠や不用品の売却など、借入れ以外の方法も検討できます。ただし、どうしてもお金が必要だからといって、違法な借入れ手段に手を出さないよう注意してください。
ご自身が借入れ可能か不安であれば、まずはダイレクトワンの「クイック診断」を試してみることもおすすめです。
スルガ銀行グループの消費者金融カードローン「ダイレクトワン」なら、Web契約の場合のみ、初めての方は55日間利息が0円です。Webから24時間365日、日本全国どこからでもお申込みいただけます。電話や店頭窓口では、さまざまな疑問に丁寧にお答えいたしますので、安心してお問い合わせください。
お金を借りるときの審査でよくある質問
借入れの審査にあたっては、さまざまな疑問が生じるもの。ここでは、よくある質問について回答しますので、ぜひ参考にしてみてください。
自分の信用情報を知るには?
自身の信用情報は本人開示の制度があるため、個人信用情報機関に対して手続を行えば確認することが可能です。株式会社シー・アイ・シー(CIC)や株式会社日本信用情報機構(JICC)、全国銀行個人信用情報センターなどの個人信用情報機関のWebサイトから手続をしてください。
カードローンの仮審査と本審査はどう違う?
カードローンの借入れにおいては、金融機関によって仮審査と本審査を設けていることも少なくありません。例えば仮審査では、申込者の基本的な情報を基に機械的な審査が行われます。仮審査に通過すると本審査に入り、本人確認書類、収入証明書などを確認しながら、担当者がより詳細な審査を行うことが多いといわれています。
カードローンの仮審査について詳しく知りたい方は、以下の記事をご覧ください。
カードローンの仮審査とは?本審査との違いやチェック項目を解説
審査に落ちたら、もう一度申し込んでも大丈夫?
審査に落ちた原因を改善しないまま、すぐに同じ条件で再申込みをしても、再び審査に通らない可能性が高くなります。申込みをした情報は個人信用情報機関に6か月程度登録されるため、この期間内に何度も申込みを繰り返すと、「お金に困っている」と判断されやすくなり、かえって不利になることがあります。
再申込みをする際は、申込みから6か月程度の期間を空けたうえで、他社借入れの整理や返済実績を積むなど、審査に落ちた原因への対策を済ませておくことが大切です。
複数の金融機関に同時に申し込んでも大丈夫?
短期間に複数の金融機関へ同時に申込みをすることはおすすめできません。申込みの履歴は個人信用情報機関に6か月程度登録されるため、同時期に何件も申込みをしていると、金融機関から返済能力を疑われ、どこに申込んでも審査に通りにくくなる可能性があります。申込み先はむやみに増やさず、1社の結果を確認してから次に進めるのがおすすめです。
暮らしのさまざまなシーンで
お客さまを強力にサポート
ダイレクトワンの
カードローン
\初めての方なら55日間利息0円/
※ 当社と初めてお取引かつWeb契約された方に限ります。