カードローン・キャッシング コラムCOLUMN
カードローンの延滞を放置するとどうなる?時期別のリスクと対処法
お金が足りないときに便利なカードローンですが、利用する場合は延滞に注意が必要です。
カードローンの返済期日を過ぎてしまうと、督促や遅延損害金の発生といったさまざまなリスクが生じるうえ、延滞の期間が長引くほど支払金額が増加するなど影響は大きくなっていきます。
本記事では、カードローンの返済を延滞したときの流れやリスク、対処法についても紹介します。
カードローンの延滞とは
カードローンの延滞とは、定められた返済期日までに返済ができていない状態を指します。
返済が1日でも遅れれば、その時点で延滞となるため、「数日程度なら大丈夫」と考えるのは危険です。余計な負担を増やさないためにも、事前に返済期日を確認し、無理のない返済計画を立てておくことが大切になります。
カードローンを延滞したときの流れと延滞し続けるリスク
カードローンを延滞すると、順を追って貸主から借主へアクションが取られます。
延滞初期の段階と長期化した段階とでは、生じる影響の大きさも異なります。延滞してからどのくらいの期間で、どのようなことが起こるのか、一般的な流れを下図にまとめました。
■カードローンを延滞し続けた場合の流れ
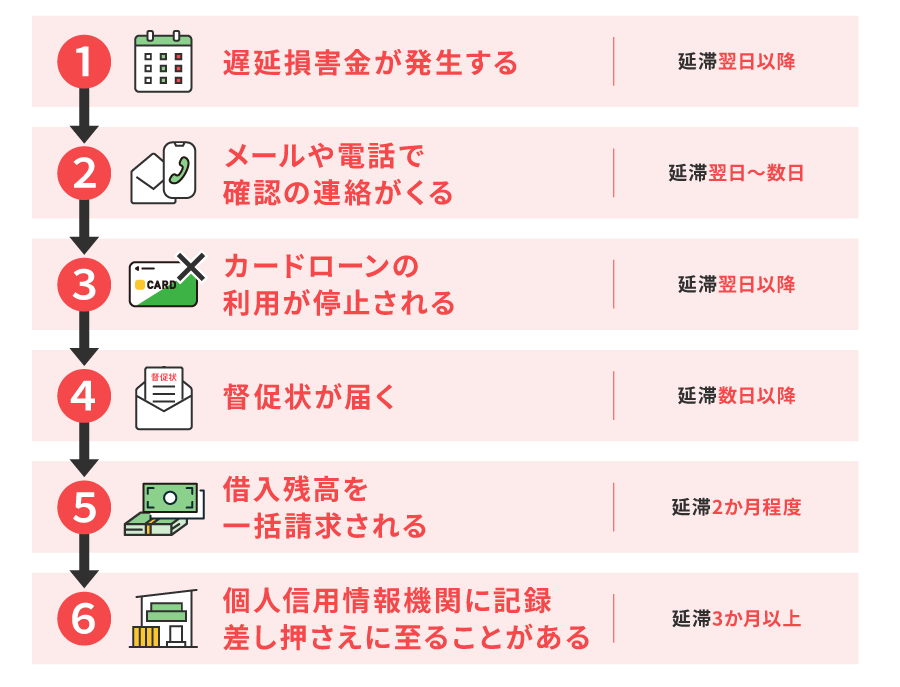
それぞれのフェーズで起こることについて、以下で詳しく解説していきます。
1. 【延滞翌日以降】遅延損害金が発生する
延滞翌日から、遅延損害金が発生します。遅延損害金とは、返済期日までに返済ができなかった場合に、通常の利息とは別に発生する追加費用のことです。
返済期日の翌日から発生し、延滞が解消するまで加算され続けます。遅延損害金は延滞の初日から発生するため、「少し遅れただけ」という感覚でいると、気づかないうちに負担が積み重なってしまう可能性があります。
■延滞損害金が加算される仕組み
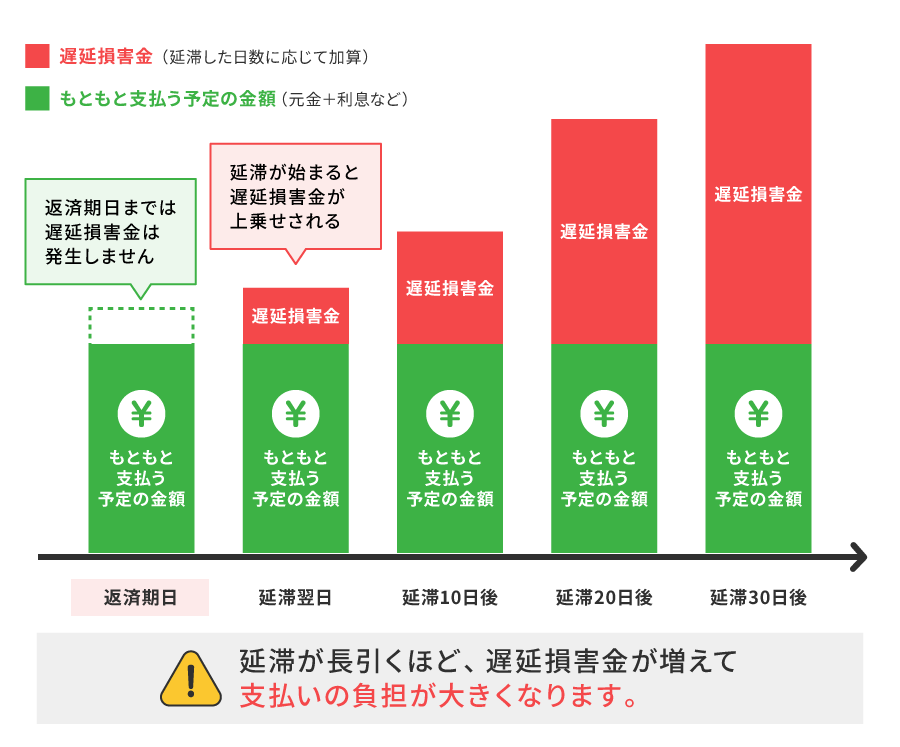
遅延損害金は、借入れした金額に遅延損害金の利率をかけて、延滞した日数分を日割りで算出します。遅延損害金の利率の上限は年20%で、各社で設定は異なるものの、この上限に近い利率を採用しているケースは少なくありません。
では、遅延損害金はどれくらい加算されるのでしょうか。
例えば、遅延損害金の利率が年20%のカードローンで100万円を借り入れ、返済期日を10日過ぎた場合、遅延損害金は約5,479円となります。
計算式は以下です。
<計算式>
・借入金額×遅延損害金年率(20%の場合)×延滞日数÷365日(うるう年の場合:366日)
・100万円×20%×10日÷365日=約5,479円
※遅延損害金の利率は借入先や商品によって異なります。ここでは年20%を例に計算しています。
なお、分割払いをしている場合は、滞納した金額に対して遅延損害金が発生します。
このように返済期限を過ぎると、通常の支払額に加えて遅れた日数分の遅延損害金が発生するため、延滞に気づいた時点ですぐに返済することが負担を最小限に抑える基本的な対応といえます。
遅延損害金の計算方法について詳しく知りたい方は、以下の記事をご覧ください。
遅延損害金の起算日や計算方法、支払いが不安なときの対処法を解説!
2. 【延滞翌日~数日】メールや電話で確認の連絡がくる
延滞すると、数日のうちにメールや電話で、返済期限日を過ぎて返済がない旨を伝える連絡が入ります。
カードローンの借入れは、第三者に内緒にしていることも多いため、基本的にはプライバシーに配慮し、借入れをした本人あてに連絡が入ります。この段階で連絡に応じて早めに対応すれば、大きな問題に発展せずに済むことが多いでしょう。
ところが、本人に連絡がつかず確認が取れない場合には、勤務先に電話がかかってくるケースもあります。勤務先に知られることを避けるためにも、返済が遅れた場合は自分から貸主に連絡を入れることが重要です。
3. 【延滞翌日以降】カードローンの利用が停止される
返済が滞ると、利用可能枠(限度額)が上限に達していなくても、新たな借入れができなくなることがあります。これは強制解約ではなく、あくまで一時的な利用停止という措置です。
日常的にカードローンを利用している場合、この時点で不便を感じることも少なくありません。
この段階で返済すれば、利用が再開される可能性もあります。ただし、返済後すぐに再開されるわけではなく、貸主側で返済の確認が取れてから数日かかることもあります。
4. 【延滞数日以降】督促状が届く
返済期限を過ぎて、メールや電話で支払を催促されても延滞が解消されない状況が続くと、貸主から督促状が届きます。督促状には、金融機関名だけでなく「支払に関するお知らせ」など延滞に関する記載がある場合も多く、家族にカードローンの借入れをしていると知られてしまうこともあるでしょう。
5. 【延滞2か月程度】借入残高を一括請求される
督促状が届いても2か月程度支払をしないまま延滞が続くと、期日を指定して、借入残高と遅延損害金の一括返済を求められることがあります。
分割で返済していた場合も残債をまとめて請求されるため、すぐに全額を用意するのは難しく、支払が厳しくなってしまうケースも少なくありません。
また、保証会社を付けて借入れしている場合は、借主に代わって保証会社が返済を肩代わりする「代位弁済」がこの段階で実行され、借主は保証会社に対して返済義務を負うことになります。
代位弁済についても、実行されるにはリスクが伴うため、あらかじめ仕組みをしっかりと確認しておくことが重要です。
代位弁済について詳しく知りたい方は、以下の記事をご覧ください。
代位弁済とは?返済の流れや実行されるリスク・対処法をわかりやすく解説
6. 【延滞3か月以上】個人信用情報機関に記録・差し押さえに至ることがある
延滞が3か月以上続くと、個人信用情報機関に延滞の事実が記録されます。記録が残っている間は、たとえ完済していても、新たなローン契約やクレジットカードの審査に通りにくくなるなどの影響があるでしょう。
現在利用しているカードローンについても、新たな借入れができなくなったり、利用限度額が下がったりする可能性があります。この記録は、完済してから5年間残るのが一般的です。
あわせて、督促や一括請求に応じないまま延滞が続くと、貸主が債権回収のために法的手続に進むことがあります。裁判所に主張が認められた後もなお返済がなければ、貸主が強制執行を申し立てることがあり、認められると預貯金口座の残高や給与を差し押さえられます。
給与が差し押さえられる場合は手取り額の4分の1まで、手取り額が44万円を超える場合は33万円を超える分が差し押さえの対象です。
さらに、ボーナスや退職金も差し押さえの対象となります。差し押さえは借入残高を完済するまで続き、裁判所から勤務先へ通達されるため、会社に延滞を知られてしまうことになります。
延滞してしまったときの対処法
延滞をそのまま放置すると、遅延損害金がかさみ、資金繰りがいっそう厳しくなるほか、信用情報への影響や差し押さえなど、より大きな不利益につながりかねません。
延滞してしまった場合は、できるだけ早く対処することが何より重要です。ここでは、具体的な対処法を紹介します。
早めに貸主に連絡する
延滞をしてしまったときは、そのまま放置せず、できるだけ早く貸主に連絡することが重要です。
現在の状況と可能な返済予定日を伝えることで、返済期日の猶予や、分割での支払に応じてもらえる場合があります。
連絡をせずに放置していると、貸主が法的手段に出るなど、より深刻な事態につながりかねません。延滞に気づいた時点で自分から連絡を入れることが、その後の対応を大きく左右します。
弁護士・司法書士に相談する
複数の借入れを抱えている場合や、自力での立て直しが難しいと感じる場合は、弁護士や司法書士へ相談することも選択肢のひとつです。
債務整理を含め、状況に応じた解決方法についてアドバイスを受けられます。一人で抱え込まず、専門家の視点を借りることも有効な手段といえるでしょう。
借換えで返済負担を見直す
複数の借入れを抱えて毎月の返済が厳しくなっている場合は、カードローンへの借換えによって返済先をひとつにまとめ、返済期間や金利の条件を見直す方法もあります。
複数の借入れを一本化することで、無理のない返済計画を立てやすくなるでしょう。返済先が減ると、管理の手間そのものも軽減されます。
カードローンの延滞は早めに対処しよう
カードローンの返済を延滞すると、遅延損害金の発生から始まり、利用停止、信用情報への影響、一括請求、そして最終的には差し押さえと、段階的にリスクが大きくなっていきます。
延滞してしまった場合は、一人で抱え込まず、早い段階で貸主へ連絡・相談することが何より重要です。
もし複数の借入れによって負担が大きくなっている場合には、スルガ銀行グループの消費者金融カードローン「ダイレクトワン」の「お借り換えローン」を検討するのもひとつの方法です。
Web契約の場合のみ、初めての方は55日間利息が0円。Webから24時間365日、日本全国どこからでもお申込みいただけます。
電話や店頭窓口では、さまざまな疑問に丁寧にお答えいたしますので、安心してお問い合わせください。
暮らしのさまざまなシーンで
お客さまを強力にサポート
ダイレクトワンの
カードローン
\初めての方なら55日間利息0円/
※ 当社と初めてお取引かつWeb契約された方に限ります。