カードローン・キャッシング コラムCOLUMN
カードローンの仮審査とは?本審査との違いやチェック項目を解説

「カードローンに申込みたいけれど、仮審査で落ちたらどうしよう」と、不安を感じている方は少なくありません。仮審査は本審査に進むための最初の関門です。何がチェックされるのかを知らないまま申込むと、思わぬところで足止めされてしまうこともあります。
仮審査では具体的に何が確認され、結果が出るまでにどれくらい時間がかかるのでしょうか。また、仮審査に落ちてしまう場合、どのような原因が考えられるのでしょうか。
本記事では、カードローンの仮審査と本審査の違い、仮審査でチェックされる項目、通過できない主な原因について詳しく解説します。
カードローンの仮審査とは?
カードローンの仮審査(事前審査)とは、本審査の前段階で行う簡易的な審査のことです。仮審査があるかどうかは各社で異なりますが、この工程があることで、書類提出や在籍確認など手間のかかる本審査に進む前に、まずおおよその可否を確認できます。ただし、この段階ではまだ融資額や金利などの詳細な条件は決まりません。
仮審査の内容や判断基準は、金融機関によって異なります。年収や勤続年数、年齢などの基本的情報をもとにパソコン処理で自動的に融資可能かどうかを判断する簡易的な仮審査もあれば、最初の段階で個人情報を入力してもらい、個人信用情報機関に信用情報を照会する仮審査もあります。
なお、住所や氏名などの個人情報の入力を伴わない簡易審査の場合は、あくまでも審査基準を満たしているかどうかについておおよその判断を示すに過ぎません。そのため、簡易審査をパスしたからといって実際に申込みをしたときに借入れができるとは限らない点に注意が必要です。
カードローンの本審査とは?

カードローンの本審査とは、仮審査に通過した申込者に対して行う、最終的な融資判断のための審査のことです。仮審査だけでは確認できない申告内容の正確性や本人確認書類の内容を詳しく確認し、実際に融資できるかどうか、融資額・金利などの条件を確定します。
本審査では、申込時に申告した名前や住所、勤務先や年収などのデータが正しいものかどうかもチェックされるため、虚偽の申告や書き間違いがないようにしてください。多くの場合は本人確認書類として、運転免許証などの提出を求められるでしょう。
また、申込者の勤務先に電話を掛ける「在籍確認」も本審査の段階で行われます。「ダイレクトワン」では、在籍確認が原則不要なものの、実施する場合は、融資を行う担当者の個人名でお電話にてご連絡し、勤務先の方にキャッシング(カードローン)を申込んだことが分かりにくいように配慮しています。
仮審査と本審査の違いは?審査にかかる時間
仮審査と本審査の大きな違いは、確認する内容の範囲とスピードです。仮審査は基本情報を中心に短時間で判定するのに対し、本審査は本人確認書類の提出や在籍確認まで含めて詳しく確認されます。そのため、仮審査の結果は数日程度で分かることが多く、Web完結型なら申込み後すぐに結果が出るケースもあるでしょう。
一方、本審査にかかる時間は、金融機関の種類によって差があります。消費者金融のカードローンは審査体制がスピード重視で、最短即日〜数日で完了するケースが多いのが特徴です。しかし、銀行のカードローンは、消費者金融に比べて確認項目が多く、申込み翌日以降、場合によっては1週間程度かかるのが一般的。そのため、急いで資金を用意したい場合は、仮審査から本審査までの所要時間をあらかじめ確認しておくと安心です。
なお、仮審査に通過しても、本審査で追加の確認が入り、結果が変わることがあります。カードローンを利用するには、仮審査と本審査の両方を通過しなければなりません。ただし、会社によっては仮審査がない場合もあり、その場合は本審査のみで融資の可否などが判断されます。
カードローンの仮審査でチェックされる項目
仮審査で確認される項目は、大きく「属性情報」と「信用情報」の2つに分けられます。ただし、具体的にどの項目を重視するかは金融機関によって異なり、一般には公開されていないため、参考程度に確認しておくとよいでしょう。
属性情報の例
仮審査では、主に以下のような属性情報が確認されます。
<属性情報の例>
・年齢
・住所
・年収
・勤務先
・勤続年数
・雇用形態
・家族構成
・居住形態 など
属性情報とは、返済能力を推測するための情報です。同じ年収でも、雇用形態や勤続年数によって「収入の安定性」の評価が変わります。これらの情報から、無理なく返済できるか、収入が安定しているかを確認します。
信用情報の例
仮審査では、主に以下のような信用情報が確認されます。
<信用情報の例>
・他社の借入件数・借入額
・これまでの返済状況
・直近の申込履歴 など
信用情報とは、個人信用情報機関に登録されている情報です。信用情報は、自己申告ではなく個人信用情報機関のデータベースを照会して確認されます。これらの情報から、総量規制に抵触していないか、延滞や短期間の複数申込みがないかを確認するのです。
仮審査を通過できない主な原因
カードローンの仮審査は、申込めば誰でも必ず通過できるわけではありません。仮審査に落ちてしまう場合、その背景にはいくつかの共通した原因があります。あらかじめどのようなケースで仮審査が通りにくくなるのかを知っておけば、申込み前に自身の状況を見直したり、必要な対策を講じたりすることが可能です。
ここでは、仮審査を通過できない主な原因を紹介します。
他社を含めた借入総額が年収の3分の1を超えている
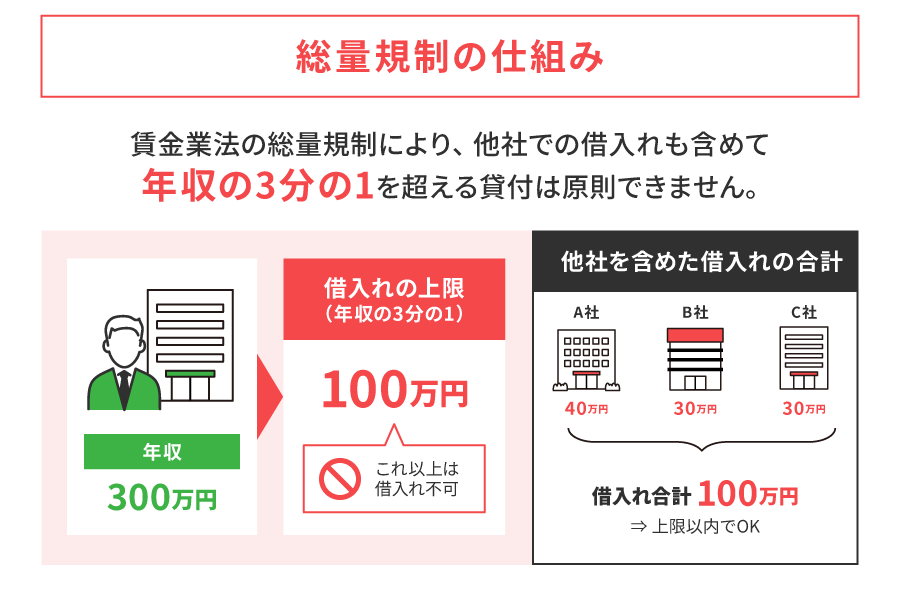
貸金業法の総量規制により、他社での借入れも含めて年収の3分の1を超える貸付けは原則できません。例えば年収300万円の場合、他社を含めた借入れの上限は100万円が目安となります。ただし、実際の限度額は申込者の審査内容などを加味して決まるため、必ずしも総量規制の限度まで借りられるわけではありません。
なお、総量規制の対象となるのは貸金業者からの借入れであり、銀行のカードローンは対象外です。貸金業者とは、お金を貸付ける業務を行う事業者のことで、消費者金融やクレジットカード会社などが該当します(クレジットカードのショッピング利用は対象外)。
ただし、銀行独自の審査でも年収とのバランスは重視されるため、借入額が大きくなれば実質的に借入れが難しくなる点は変わりません。他社借入がある場合は、事前に借入総額を確認しておくとよいでしょう。
■総量規制の仕組み
除外貸付け
なお、総量規制の対象とならない「除外貸付け」も定められています。
<総量規制の「除外貸付け」に分類される契約>
・不動産購入のための貸付け(いわゆる住宅ローン)
・自動車購入時の自動車担保貸付け(いわゆる自動車ローン)
・高額療養費の貸付け
・有価証券を担保とする貸付け
・不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け
・売却予定不動産の売却代金により返済される貸付け など
出典:日本貸金業協会「総量規制の『除外貸付け』に分類される契約」
これらは金額が大きくなりやすい一方で返済原資や担保が明確なため、そもそも総量規制になじまない貸付けとされ、借入れの残高にも算入されません。
例外貸付け
「除外貸付け」と似た制度に、「例外貸付け」があります。総量規制の対象ではあるものの、返済能力があると認められる場合に限り、以下のような貸付けは例外的に認められています。
<例外貸付けに該当するケース>
・顧客に一方的に有利となる借換え
・借入残高を段階的に減少させるための借換え
・顧客やその親族などの緊急に必要と認められる医療費を支払うための資金の貸付け
・社会通念上 緊急に必要と認められる費用を支払うための資金(10万円以下、3か月以内の返済などが要件)の貸付け
・配偶者とあわせた年収の3分の1以下の貸付け(配偶者の同意が必要)
・個人事業者に対する貸付け(事業計画、収支計画、資金計画により、返済能力を超えないと認められる場合)
・新たに事業を営む個人事業者に対する貸付け(要件は、上記の「個人事業者に対する貸付け」と同様)
・預金取扱金融機関からの貸付けを受けるまでの「つなぎ資金」に係る貸付け(貸付けが確実に行われることが確認でき、1か月以内の返済であることが要件)
出典:日本貸金業協会「総量規制の『例外貸付け』に分類される契約」
ただし、これらの例外貸付けは除外貸付けとは異なり、借入残高に算入される点に注意が必要です。
信用情報に延滞などの記録が残っている
過去に返済の遅延があった場合、その情報は一定期間(一般的に5年程度)個人信用情報機関に登録され、仮審査に影響することがあります。自身の信用情報に不安がある場合は、個人信用情報機関に開示請求を行うことで、現在の登録状況を確認できます。
短期間に複数のカードローンへ申込んでいる
短い期間に何社もカードローンを申込むと、その申込履歴が個人信用情報機関に記録され、資金に困っていると判断されやすくなります。一般的にこれらの情報は6か月程度残るとされているため、同時に複数の申込みは避けるのがよいでしょう。
年齢や雇用形態が金融機関の基準を満たしていない
金融機関ごとに定めている申込み可能な年齢や雇用形態の条件を満たしていないと、仮審査を通過できません。申込み前に、利用を検討している金融機関の条件を確認しておくことも重要です。
カードローンの申込みから融資までの流れ
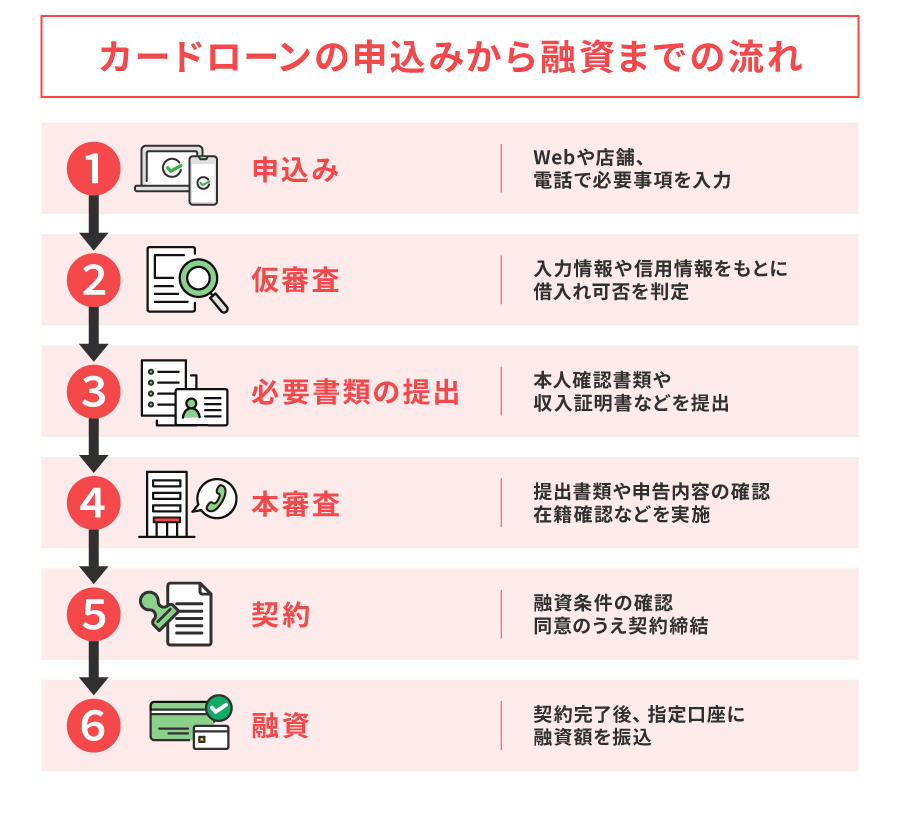
カードローンを利用するとき、申込みから実際に融資を受けるまでにはいくつかの段階があります。あらかじめ流れを把握しておくと、必要書類の準備や審査にかかる時間の見通しが立てやすくなり、スムーズに手続きを進められるでしょう。
ここでは、カードローンの申込みから融資に至るまでの一般的な流れを説明します。
1. 申込み
申込みをするときは、Webや店舗、電話などで氏名・住所・年齢・年収・勤務先などの基本情報を入力します。多くの貸金業者はWeb申込みに対応しており、24時間いつでも申込みができることがほとんどです。
2. 仮審査
仮審査では、申込みフォームに入力した属性情報や信用情報をもとに、借入れ可否を判定します。この段階では本人確認書類や収入証明書の提出は基本的に不要で、入力した情報のみで結果が出るのが特徴です。結果は数分で分かるものから数日で分かるものまで、借入先によって異なります。
3. 必要書類の提出
仮審査を通過したら、運転免許証などの本人確認書類を提出します。貸金業者からの借入れの場合、1社からの借入れが50万円を超えるとき、または他社を含めた借入れの合計が100万円を超えるときは、源泉徴収票や給与明細などの収入を証明する書類の提出も必要です。
4. 本審査
金融機関の審査担当者が、提出書類の内容と申告内容に相違がないかを確認し、必要に応じて勤務先への在籍確認を行います。ここで融資額・金利などの最終的な条件が確定します。
5. 契約
提示された融資額・金利・返済方法などの契約内容を確認し、同意すれば契約を締結。Web完結の場合は、郵送物のやり取りをせずにWeb上で手続きが完了することが多いでしょう。
6. 融資
契約完了後、指定した銀行口座に融資額が振り込まれます。貸金業者のカードローンであれば、即日中に振込まで完了するケースもあります。
審査通過のポイント
カードローンの審査は、申込み内容や信用情報などをもとに総合的に判断されるため、「これをすれば必ず通過できる」という方法があるわけではありません。ただし、仮審査・本審査でどのような点がチェックされるかをあらかじめ押さえておくことで、審査に通過しやすい状態を整えられます。
ここでは、仮審査と本審査の両方をスムーズに通過するために意識しておきたいポイントを紹介します。
正確な情報を申告する
どうしても審査に通過したいからといって偽りの情報を申告すれば、かえって信用を失くすことになりかねません。大前提として、申告内容は正しいものでなければならないことをしっかり認識しておきましょう。
在籍確認にきちんと対応する
在籍確認の電話が掛かってきたときに、きちんと対応することが大切です。申込時に会社の代表電話等を記載すると、うまく在籍確認できないこともありますので、確実に自分につながる番号を記入してください。
短期間に何社も申込まない
キャッシング(カードローン)の申込みをむやみにしないことも大切です。個人信用情報機関にはキャッシング(カードローン)の申込履歴も記録されます。審査を通過する自信がないからといって、短期間または同時に何社も申込みをすれば、それ自体が審査で問題ありと判断される原因となるかもしれません。
借入希望額を必要最小限にする
希望する借入額が大きいほど、審査のハードルも上がりやすくなります。当面必要な金額を見極め、無理のない範囲で申込むことも、審査を通過しやすくするポイントです。
他社からの借入れを整理しておく
他社に借入れがある場合は、返済できる分は事前に返済し、借入れの件数や残高をできるだけ減らしておくことも有効です。他社借入が多いほど「返済能力に不安がある」と判断されやすくなるため、申込み前に自分の借入状況を見直しておくとよいでしょう。
仮審査の仕組みを理解して、無理のない借入れを
仮審査は、正確な情報を申告し、自分の借入状況を事前に把握しておけば、必要以上に恐れる審査ではありません。しかし、仮審査に通過しても、本審査で結果が変わることがあるため、最後まで気を抜かず、書類提出や在籍確認にもきちんと対応することが大切です。
不安な場合は、スルガ銀行グループの「ダイレクトワン」の「クイック診断」で「年齢」「年収」「他社の借入状況」のたった3つの項目を入力することにより、お借入可能であるかを簡単に診断できます。
また、複数の借入れを抱えて返済が厳しくなっている場合は、ダイレクトワンの「お借り換えローン」で、複数の借入れを1つにまとめることが可能です。
Web契約の場合のみ、初めての方は55日間利息が0円。Webから24時間365日、日本全国どこからでもお申込みいただけます。電話や店頭窓口では、さまざまな疑問に丁寧にお答えいたしますので、安心してお問い合わせください。
暮らしのさまざまなシーンで
お客さまを強力にサポート
ダイレクトワンの
カードローン
\初めての方なら55日間利息0円/
※ 当社と初めてお取引かつWeb契約された方に限ります。